Czym różni się lokata od konta oszczędnościowego
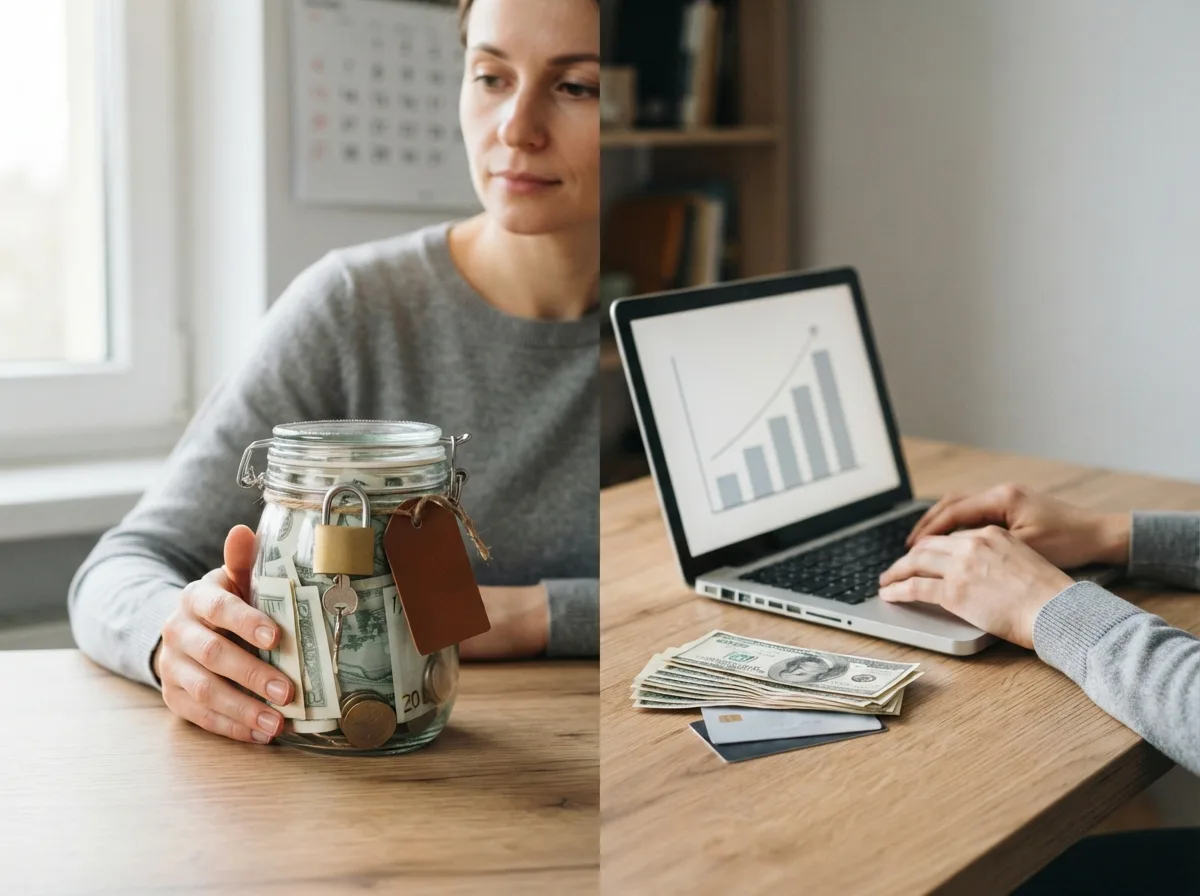
Zrozumienie mechanizmów pomnażania kapitału jest kluczowe dla zachowania realnej wartości pieniądza w obliczu zmieniającej się sytuacji gospodarczej. Wiele osób na etapie planowania domowego budżetu zastanawia się, czym różni się lokata od konta oszczędnościowego, aby podjąć decyzję najlepiej dopasowaną do swoich aktualnych potrzeb finansowych.
W skrócie
- Lokata terminowa zamraża kapitał na z góry określony czas w zamian za stałe i przewidywalne oprocentowanie.
- Konto oszczędnościowe pozwala na swobodne wpłacanie i wypłacanie środków, jednak jego oprocentowanie jest zazwyczaj zmienne.
- Wybór między tymi produktami zależy od tego, czy priorytetem jest maksymalizacja zysku, czy stały dostęp do gotówki.
Spis treści:
- Mechanizm działania i cechy charakterystyczne lokat terminowych
- Czym różni się lokata od konta oszczędnościowego w codziennym użytkowaniu
- Specyfika rachunków oszczędnościowych i ich rola w budżecie
- Analiza zyskowności oraz wpływ warunków rynkowych na oprocentowanie
- Bezpieczeństwo zdeponowanego kapitału i ochrona gwarancyjna
- Jak dopasować produkt bankowy do indywidualnej strategii finansowej
Mechanizm działania i cechy charakterystyczne lokat terminowych
Depozyt terminowy to jedna z najbardziej tradycyjnych form przechowywania kapitału, która opiera się na swoistym kontrakcie między klientem a instytucją bankową. Przekazując środki na określony czas, właściciel pieniędzy godzi się na ich ograniczoną dostępność w zamian za gwarancję konkretnego zarobku. W momencie otwierania takiego produktu znamy dokładną datę zakończenia umowy oraz precyzyjną stopę zwrotu, co pozwala na bardzo dokładne zaplanowanie przyszłych przychodów.
Jest to rozwiązanie dedykowane osobom, które posiadają nadwyżki finansowe i są pewne, że nie będą ich potrzebować przez najbliższe miesiące lub lata.
Warto zauważyć, że zerwanie umowy przed upływem wyznaczonego terminu wiąże się zazwyczaj z dotkliwymi konsekwencjami finansowymi. W większości przypadków bank wypłaca jedynie wpłacony kapitał, zatrzymując wszystkie wypracowane do tej pory odsetki. Istnieją co prawda produkty pozwalające na zachowanie części zysku, jednak stanowią one mniejszość na rynku.
Dlatego decyzja o ulokowaniu pieniędzy w ten sposób powinna być poprzedzona rzetelną analizą płynności finansowej gospodarstwa domowego, aby uniknąć konieczności przedwczesnego wycofywania środków.
- Sprawdzenie okresu trwania umowy i daty zapadalności depozytu.
- Weryfikacja minimalnej i maksymalnej kwoty, jaką można wpłacić.
- Analiza warunków wcześniejszego zerwania umowy pod kątem utraty odsetek.
- Potwierdzenie, czy oprocentowanie jest stałe przez cały okres trwania.
- Zorientowanie się, czy produkt odnawia się automatycznie po zakończeniu.
Dla wielu inwestorów kluczowym atutem pozostaje stabilność. W świecie finansów, gdzie zmienność jest codziennością, gwarancja stałego zysku daje poczucie bezpieczeństwa. Należy jednak pamiętać, że w okresach gwałtownego wzrostu inflacji, stałe oprocentowanie ustalone kilka miesięcy wcześniej może przestać być atrakcyjne w stosunku do nowych ofert pojawiających się na rynku.
Z tego powodu analitycy często sugerują dzielenie większych kwot na kilka mniejszych depozytów o różnych terminach zapadalności, co pozwala na większą elastyczność w reagowaniu na zmiany stóp procentowych.
Powiązany wpisOd czego zacząć inwestowanie małych kwotCzym różni się lokata od konta oszczędnościowego w codziennym użytkowaniu
Główna oś podziału między tymi dwoma instrumentami finansowymi przebiega przez sferę dostępności kapitału. Podczas gdy depozyt terminowy jest formą pasywną, wymagającą cierpliwości, rachunek do oszczędzania pełni funkcję aktywnego portfela, który pracuje, ale jednocześnie pozostaje pod ręką. W praktyce oznacza to, że środki zgromadzone na rachunku pomocniczym można przelać na konto osobiste niemal w każdej chwili, co czyni go idealnym miejscem na przechowywanie tak zwanej poduszki bezpieczeństwa.
Taka swoboda ma jednak swoją cenę, która najczęściej objawia się w niższym nominalnym oprocentowaniu w porównaniu do produktów długoterminowych.
Różnice widać również w sposobie naliczania zysków. Na rachunkach oszczędnościowych kapitalizacja odsetek następuje zazwyczaj co miesiąc, co pozwala na szybsze korzystanie z efektu procentu składanego, o ile nie wypłacamy wypracowanych zysków. W przypadku depozytów terminowych, odsetki są najczęściej dopisywane do kapitału dopiero na samym końcu okresu trwania umowy.
To sprawia, że przy identycznym oprocentowaniu nominalnym, realny zysk z rachunku może być minimalnie wyższy, jeśli weźmiemy pod uwagę częstotliwość dopisywania środków do salda głównego.
| Cecha produktu | Lokata terminowa | Konto oszczędnościowe |
|---|---|---|
| Dostęp do środków | Utrudniony (ryzyko utraty odsetek) | Stały i swobodny |
| Oprocentowanie | Zazwyczaj stałe i wyższe | Często zmienne i niższe |
| Czas trwania | Określony w umowie (np. 6 m-cy) | Nieokreślony |
| Wpłaty dodatkowe | Zazwyczaj niemożliwe | Możliwe w dowolnym momencie |
Kolejnym aspektem jest kwestia limitów. Banki często oferują promocyjne oprocentowanie na rachunkach oszczędnościowych tylko dla nowych środków lub do określonej kwoty, na przykład stu tysięcy złotych. Po przekroczeniu tego progu, nadwyżka jest oprocentowana według znacznie niższej, standardowej stawki. W przypadku depozytów terminowych limity kwotowe również istnieją, ale często są one znacznie wyższe, co pozwala na efektywne zarządzanie większymi sumami pieniędzy bez konieczności rozdrabniania ich na wiele mniejszych rachunków w różnych instytucjach.
Specyfika rachunków oszczędnościowych i ich rola w budżecie
Rachunek oszczędnościowy jest często postrzegany jako most łączący bieżący rachunek osobisty z inwestycjami długoterminowymi. Jego największą zaletą jest możliwość dopłacania dowolnych kwot w dowolnym momencie. Jeśli pod koniec miesiąca w domowym budżecie pozostaje nadwyżka, można ją natychmiast przetransferować, aby zaczęła pracować.
Taka konstrukcja sprzyja wyrabianiu nawyku regularnego odkładania nawet niewielkich sum, co w dłuższej perspektywie prowadzi do zgromadzenia znaczącego kapitału. Jest to narzędzie dynamiczne, które dostosowuje się do rytmu życia właściciela.
Należy jednak zachować czujność w kwestii kosztów operacyjnych. Choć prowadzenie takiego rachunku jest zazwyczaj darmowe, banki często wprowadzają ograniczenia dotyczące bezpłatnych wypłat. Standardem rynkowym jest jeden darmowy przelew wychodzący w miesiącu kalendarzowym. Każda kolejna operacja wypłaty może wiązać się z prowizją wynoszącą nawet kilkanaście złotych, co przy mniejszych kwotach może całkowicie zniwelować wypracowane odsetki.
Dlatego kluczowe jest planowanie większych przesunięć gotówki, zamiast traktowania tego produktu jak zwykłego konta do codziennych płatności.
Zalety
- Możliwość wypłaty pieniędzy bez utraty wypracowanych odsetek.
- Opcja regularnego dopłacania oszczędności w dowolnej skali.
- Miesięczna kapitalizacja, która zwiększa bazę do naliczania zysku.
Wady
- Zmienne oprocentowanie zależne od decyzji banku i stóp procentowych.
- Opłaty za drugi i każdy kolejny przelew wychodzący w miesiącu.
- Często niższe stawki bazowe niż na produktach terminowych.
Analizując ten produkt, warto też zwrócić uwagę na oferty powiązane. Często banki wymagają posiadania konta osobistego i aktywnego korzystania z karty płatniczej, aby utrzymać preferencyjne warunki na rachunku oszczędnościowym. Dla osób, które cenią sobie prostotę i nie chcą przenosić całego swojego życia finansowego do nowej instytucji, może to być istotna bariera.
Z drugiej strony, dla lojalnych klientów, takie rozwiązanie bywa najbardziej opłacalną formą trzymania rezerw gotówkowych, łączącą wygodę z akceptowalnym poziomem zysku.
Analiza zyskowności oraz wpływ czynników rynkowych na oprocentowanie
Wybór między zamrożeniem środków a elastycznością zawsze sprowadza się do kalkulacji matematycznej. Oprocentowanie depozytów terminowych jest ściśle powiązane z rynkowymi stopami procentowymi ustalonymi przez bank centralny, ale także z potrzebą banku na pozyskanie kapitału. Gdy instytucja potrzebuje szybko zwiększyć akcję kredytową, oferuje wyższe stawki na lokatach, aby przyciągnąć depozyty.
W przypadku rachunków oszczędnościowych, oprocentowanie reaguje na zmiany rynkowe z pewnym opóźnieniem i zazwyczaj jest bardziej stabilne, choć rzadko osiąga najwyższe pułapy dostępne dla produktów terminowych.
Przy wyliczaniu realnego zysku nie można zapomnieć o opodatkowaniu zysków kapitałowych, znanym powszechnie jako podatek Belka. Wynosi on 19% od wypracowanych odsetek i jest pobierany automatycznie przez bank w momencie ich dopisania do kapitału. Oznacza to, że jeśli oferta wynosi 5% w skali roku, realnie na nasze konto trafi 4,05%.
Warto o tym pamiętać, porównując oferty z inflacją. Aby nasze oszczędności nie traciły na wartości nabywczej, oprocentowanie netto (po opodatkowaniu) powinno być wyższe niż wskaźnik wzrostu cen towarów i usług.
Wskazówka
Przed założeniem produktu sprawdź, czy oferowane oprocentowanie jest podane w skali roku, czy dotyczy całego okresu trwania umowy, co pozwoli uniknąć błędów w szacowaniu zysku.
Przykład wyliczenia zysku dla kwoty 10 000 zł przy oprocentowaniu 6% na okres 6 miesięcy:
1. Obliczamy odsetki brutto: 10 000 * 0,06 * (180/365) = ok. 295,89 zł.
2. Odejmujemy podatek kapitałowy: 295,89 * 0,19 = 56,22 zł.
3. Zysk netto do wypłaty: 295,89 - 56,22 = 239,67 zł.
Dla konta oszczędnościowego z miesięczną kapitalizacją wynik byłby nieco inny ze względu na dopisywanie odsetek co miesiąc i naliczanie kolejnych zysków od powiększonej bazy. Choć różnice przy mniejszych kwotach wydają się marginalne, przy większym kapitale i dłuższym czasie oszczędzania stają się one zauważalne dla portfela.
Bezpieczeństwo zdeponowanego kapitału i ochrona gwarancyjna
Niezależnie od tego, czy decydujemy się na depozyt terminowy, czy rachunek pomocniczy, nasze pieniądze w polskim systemie bankowym podlegają ochronie. Gwarancje te są fundamentem zaufania do sektora finansowego i sprawiają, że trzymanie oszczędności w banku jest nieporównywalnie bezpieczniejsze niż przechowywanie gotówki w domu.
Ochrona ta działa automatycznie i nie wymaga od klienta żadnych dodatkowych opłat ani zgłoszeń. Warto jednak wiedzieć, jakie są jej granice, zwłaszcza gdy dysponujemy znacznym majątkiem przekraczającym standardowe limity gwarancyjne.
System gwarantowania depozytów zapewnia zwrot środków w przypadku niewypłacalności banku. Limit ochrony wynosi równowartość 100 000 euro dla jednej osoby w jednym banku. Jeśli posiadamy środki w kilku instytucjach, w każdej z nich przysługuje nam oddzielny limit. Dlatego osoby posiadające bardzo duże oszczędności często stosują strategię dywersyfikacji, rozdzielając kapitał między różne podmioty finansowe.
Dotyczy to sumy wszystkich środków zgromadzonych na imię i nazwisko danej osoby, czyli zarówno tych na kontach osobistych, jak i oszczędnościowych czy lokatach.
Uwaga
Pamiętaj, że ochrona gwarancyjna nie obejmuje produktów inwestycyjnych o charakterze ubezpieczeniowym lub giełdowym, nawet jeśli są sprzedawane w placówce bankowej.
Bezpieczeństwo systemu bankowego opiera się na solidnych fundamentach prawnych, które chronią interesy deponentów niezależnie od wielkości instytucji, w której powierzają swoje oszczędności.
W sytuacjach szczególnych, takich jak sprzedaż nieruchomości czy otrzymanie spadku, limit gwarancji może zostać czasowo podwyższony, co daje dodatkowy margines bezpieczeństwa przy dużych transakcjach życiowych. Analizując ryzyko, warto jednak skupić się nie tylko na bezpieczeństwie nominalnym, ale i realnym. Ryzykiem w przypadku obu opisywanych produktów nie jest utrata kapitału jako taka, ale utrata jego siły nabywczej, jeśli oprocentowanie nie nadąża za inflacją.
Dlatego doradcy często podkreślają, że lokaty i konta to narzędzia do ochrony i stabilizacji, a niekoniecznie do agresywnego budowania majątku.
Warto zajrzećNadpłata kredytu czy oszczędzanie – co wybraćJak dopasować produkt bankowy do indywidualnej strategii finansowej
Podjęcie ostatecznej decyzji powinno opierać się na hierarchii potrzeb oraz precyzyjnym określeniu celu, któremu mają służyć odłożone pieniądze. Jeśli celem jest zgromadzenie wkładu własnego na mieszkanie za dwa lata, zamrożenie części środków na serii następujących po sobie depozytów terminowych może przynieść wyższą stopę zwrotu.
Z kolei budowanie rezerwy na nagłe wydatki, takie jak awaria samochodu czy choroba, wymaga elastyczności, którą zapewnia jedynie rachunek oszczędnościowy. Często optymalnym rozwiązaniem jest połączenie obu tych narzędzi w ramach jednego portfela.
Analiza powinna również uwzględniać aktualną fazę cyklu gospodarczego. W środowisku rosnących stóp procentowych lepiej mogą sprawdzać się konta oszczędnościowe, których oprocentowanie zazwyczaj rośnie wraz z rynkiem, lub krótkie lokaty, które pozwalają szybko przenieść kapitał na lepiej płatne oferty. Gdy stopy procentowe zaczynają spadać, warto rozważyć zablokowanie wysokiego oprocentowania na dłuższym depozycie, aby zagwarantować sobie zyski powyżej średniej rynkowej w przyszłości. Taka aktywna postawa wymaga jednak regularnego śledzenia wiadomości ekonomicznych i ofert bankowych.
- Określenie horyzontu czasowego — ustal, na jak długo możesz odłożyć pieniądze bez ryzyka ich wcześniejszego wycofania.
- Wyznaczenie kwoty rezerwowej — oblicz, ile gotówki musisz mieć dostępnej natychmiast na koncie oszczędnościowym.
- Porównanie ofert rynkowych — sprawdź aktualne rankingi i zwróć uwagę na wymagania dotyczące dodatkowych produktów.
- Weryfikacja warunków technicznych — upewnij się, że wiesz, jak wyglądają limity wypłat i zasady kapitalizacji odsetek.
- Dywersyfikacja kapitału — podziel oszczędności między oba produkty, aby zyskać balans między zyskiem a dostępnością.
Podsumowując, wybór między tymi dwoma rozwiązaniami nie jest kwestią "lepszego" produktu, lecz dopasowania narzędzia do konkretnego zadania finansowego. Lokata to tarcza chroniąca przed pokusą wydawania i gwarantująca stały zysk, podczas gdy konto oszczędnościowe to elastyczny magazyn energii finansowej, gotowy do użycia w każdej chwili.
Świadome korzystanie z obu tych instrumentów pozwala na budowanie stabilnej przyszłości finansowej przy zachowaniu niezbędnego komfortu psychicznego związanego z dostępem do własnych pieniędzy.
Zastanów się nad swoimi priorytetami finansowymi i sprawdź aktualne rankingi oprocentowania, aby wybrać rozwiązanie, które najlepiej ochroni Twój kapitał.
Komentarze 1